


Предпринимателю важно разбираться в системе налогообложения, чтобы планировать расходы, правильно ставить цены на товары и услуги и не иметь проблем с законом. Платежи в бюджет бывают прямыми и косвенными, или опосредованными. Расскажем, чем они различаются, какие бывают виды косвенных налогов, как они влияют на доходность компании и отражаются в отчётности.
В чём разница
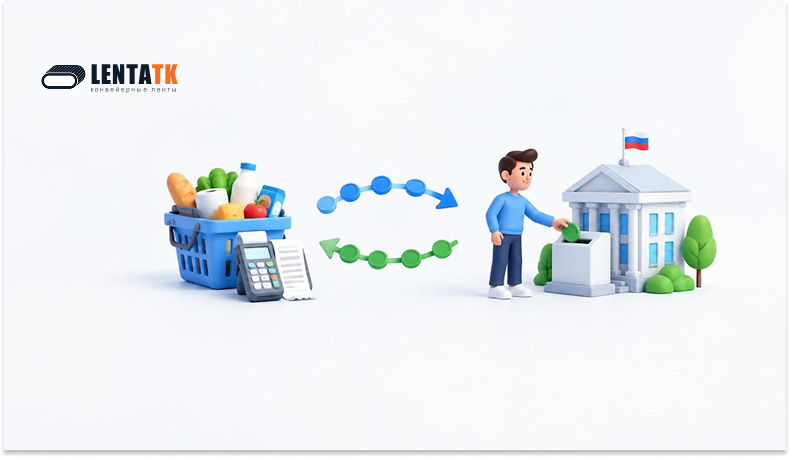
Косвенные налоги — это суммы, которые номинально платит бизнес, а фактически — покупатель. Предприятия закладывают их в цены на товары и услуги. Если бизнес не учтёт такой налог при установлении цены, получит меньшую прибыль. Отличия от прямых налогов такие:
- прямые налоги государство собирает само с налогоплательщиков,
- косвенные уплачивает потребитель, а продавец товаров или услуг выступает их сборщиком, посредником между покупателем и государством.
Часто подчёркивают, что косвенные налоги закладываются в цену товара, а прямые — нет. Правильнее сказать, что косвенные отражаются в ней явно. Например, НДС видно в чеке на товар.
Виды косвенных налогов
В России действуют следующие виды непрямых сборов:
- акциз,
- НДС,
- таможенные сборы и платежи,
- госпошлины.
Каждый из них важно правильно рассчитать и отразить в отчётности.
Акциз
Акциз — это сбор, добавленный к стоимости продукции определённой категории, чаще товаров не первой необходимости. В России к ним относятся алкоголь, табачные изделия, жидкости для электронных сигарет, сахаросодержащие напитки, топливо, природный газ, автомобили, некоторые мотоциклы. Для каждой категории действует своя ставка, которую определяет государство. Ставки бывают твёрдыми, то есть фиксированного размера на единицу товара, и комбинированными, которые сочетают твёрдую и адвалорную ставку, то есть процент от цены. Такое разнообразие делает налогообложение справедливее, но усложняет отчётность.
Налог на добавленную стоимость
НДС — самый распространённый налог, так как взимается с большинства товаров и услуг. При расчёте за основу берут разницу между себестоимостью продукта и суммой, которую за него платит покупатель.
Стандартная ставка — 22%, но есть льготные тарифы для отдельных категорий. По льготной ставке 10% облагаются продукты первой необходимости: хлеб, мясо, сахар и другие. Также 10% действует, например, для медицинских услуг. Важно, что декларацию нужно подавать даже при НДС 0%.
Таможенные пошлины, сборы, акцизы и НДС при импорте
Эти платежи отличаются тем, что их закладывают в стоимость продукции, ввозимой из других стран. Так государство получает доход и помогает российским производителям. Таможенные сборы, пошлины и НДС повышают стоимость импорта для потребителя, но не относятся к аналогичным товарам отечественного производства. Цель надбавки — сделать цену российских товаров ниже и привлекательнее для покупателя.
Ставки ввозных пошлин зависят от категории, цены, числовых параметров товара и страны ввоза. Они бывают твёрдыми и комбинированными, устанавливаются Единым таможенным тарифом Евразийского экономического союза, ЕАЭС. На основании этого документа налогоплательщик сам считает, сколько должен уплатить государству.
Альфа-Банк готов помогать бизнесу рассчитывать ставки, размеры налоговых отчислений и решать другие задачи внешнеэкономической деятельности при подключении комплекса услуг ВЭД для бизнеса. Готовое решение позволяет искать партнёров, выстраивать логистику, работать с Федеральной таможенной службой, ФТС, и получать возмещение по ввозному НДС, когда это возможно.
Госпошлины
Это фиксированные суммы, которые компании и ИП перечисляют в госорганы за выполнение юридических действий. Примеры: регистрация фирмы, права собственности на землю, недвижимость или транспорт, выдача лицензии на определённый вид деятельности, то есть всё, что узаконивает работу бизнеса.
Госпошлина отличается от других взносов тем, что не возвращается плательщику при отказе госоргана. Например, если компания подаёт заявку на лицензию, но из-за выявленных нарушений не получает документ. Проблемы, которые вызвали такое решение, предстоит устранить и заново уплатить пошлину при повторном обращении.
Что будет, если не уплатить косвенный налог
В зависимости от размеров неуплаты может наступить только налоговая ответственность или вместе с уголовной. Хотя фактически косвенные налоги уплачивает покупатель, отвечает за их поступление в казну продавец.
Налоговая ответственность
Наступает всегда независимо от размера неуплаченного налога. Существует для физлиц и юрлиц.
При неуплате НДС придётся выплатить всю сумму недоимки и штраф в виде процента от неё:
- 20%, если нарушение совершено неумышленно,
- 40%, если суд докажет умысел в уклонении от уплаты.
Дополнительно могут начислить пени. Срок давности нарушения — три года. Ответственность регулирует статья 122 НК РФ.
Уголовная ответственность
Наступает при крупном или особо крупном размере недоимки за три года подряд. Конкретные суммы зависят от формы бизнеса. Для ИП и организаций они различаются.
Уголовную ответственность несут физлица. Если от налогов уклоняется организация, суд ищет конкретное лицо, которое принимало решение.
Ответственность для физлиц и ИП указана в статье 198 УК РФ:
- крупный размер. Недоимка свыше 2,7 млн ₽. Штраф от 100 до 300 тысяч ₽ или в размере дохода от одного до двух лет. Принудительные работы до одного года. Арест до шести месяцев. Лишение свободы до одного года,
- особо крупный размер. Недоимка свыше 13,5 млн ₽. Штраф от 200 до 500 тысяч ₽ или в размере дохода от полутора до трёх лет. Принудительные работы до трёх лет. Лишение свободы до трёх лет.
В случае уклонения от уплаты налогов организациями устанавливают ответственного за принятие решения. Вместе с ним преследуют всех, кто участвовал в преступлении. Ответственность регулирует статья 199 УК РФ:
- крупный размер. Недоимка свыше 18 750 000 ₽. Штраф от 100 до 300 тысяч ₽ или в размере дохода от одного года до двух лет. Принудительные работы до двух лет с возможным запретом занимать определённые должности на срок до трёх лет. Арест до шести месяцев. Лишение свободы до двух лет с возможным запретом занимать определённые должности на срок до трёх лет,
- особо крупный размер. Недоимка свыше 56 250 000 ₽. Штраф от 200 до 500 тысяч ₽ или в размере дохода от одного года до трёх лет. Принудительные работы до пяти лет с возможным запретом занимать определённые должности на срок до трёх лет. Лишение свободы до пяти лет с возможным запретом занимать определённые должности на срок до трёх лет.
Если преступление совершено впервые, можно избежать уголовной ответственности. Для этого нужно уплатить полную сумму недоимки, штрафы и пени по НК РФ.
Косвенные налоги в бухгалтерском учёте
Детали отчётности зависят от типа сбора:
- Акцизы указывают на проданные товары, а также на купленное сырьё, если оно подакцизное. Декларацию подают за каждый месяц, в котором были продажи. На товары разных типов нужны отдельные документы. Компания может получить налоговый вычет, например если покупала подакцизные материалы для производства продукции, а не для перепродажи.
- За НДС отчитываются ежеквартально тоже с помощью декларации. В бухучёте указывают начисления при покупке, реализации изготовленных или перепродаже купленных продуктов и с предоплаты подрядчикам. При перепродаже к уплате засчитывают разницу между входящим и исходящим НДС. Пример: мастерская делает декоративные фигурки, себестоимость каждой — 500 ₽. Магазину она продаёт их по 850 ₽ за штуку. НДС производитель платит не с этой суммы, а с 350 ₽, которые добавил при реализации. Дальше магазин продаёт фигурки покупателям уже по 1300 ₽, то есть увеличивает цену на 450 ₽. Эти 450 ₽ и будут основой для расчёта НДС магазином.
- За платежи на таможне, которые вносят авансом, отчитываются до окончания периода временного хранения ввезённой продукции, если в Таможенном кодексе ЕАЭС не указан иной срок. Отчётный документ — таможенная декларация. Её подают в электронном виде на сайте ФТС, где идёт весь документооборот для участников ВЭД.
- За госпошлину отчитываются в периоде, когда она была уплачена. Учёт зависит от того, за что внесли деньги. Действия, связанные с рутинной работой компании, относятся к расходам по обычным видам деятельности, например оплата заверения у нотариуса рабочих документов. Если предприниматель уплатил сбор при покупке и регистрации права собственности на офис или склад, эти траты относят к капитальным вложениям или основным средствам. Если сбор внесли за услугу, которая не относится к основной деятельности, в налоговых документах его относят в графу прочие расходы. Пример — когда фирма проиграла судебный процесс и должна уплатить госпошлину.
Соотношение прямых и косвенных налогов
Пропорции зависят от выбранной государством модели налогообложения:
- При англосаксонской большую часть составляют прямые выплаты. Модель работает в США, Великобритании, Канаде.
- При евроконтинентальной главную часть составляют косвенные, много отчислений идёт на соцстрахование. Примеры: Германия, Франция, Австрия.
- При латиноамериканской косвенные сборы тоже преобладают, но присутствует жёсткое госурегулирование из-за инфляции и частых кризисов. Применяют в Чили, Венесуэле, Перу.
- При смешанной оба типа сборов примерно равны. Её дополняют меры для развития бизнеса и снижения нагрузки на физлиц — как в Чехии, Израиле, Испании.
Россия больше относится к латиноамериканской модели, так как косвенные сборы дают втрое больше дохода в бюджет по сравнению с прямыми. Но после пандемии 2020 года отечественная система приблизилась к смешанной благодаря мерам поддержки бизнеса.
Плюсы и минусы косвенных налогов для бизнеса
Плюс в том, что их можно переложить на потребителя. В случае с НДС конечный размер взносов можно регулировать через изменение цен на товары и услуги.
К минусам можно отнести следующее:
- важно так устанавливать цену товара, чтобы уплатить в бюджет без потери прибыли. Постоянно повышать стоимость не всегда хороший выход, особенно на фоне конкуренции с производителями, работающими по УСН и без уплаты НДС,
- дополнительная отчётность перед налоговой и необходимость соблюдать сроки уплаты взносов. Эту проблему легко решить, если подключить интернет-банк для бизнеса и полезные сервисы для автоматизации отчётности.
Важно не забывать учитывать косвенные налоги в планировании своей деятельности.
Комментарии
Пока нет отзывов